Artigo extra da série Empresas Zumbis no Brasil
Uma novela de 1972 mostra, com precisão surpreendente, como uma empresa saudável pode perder liquidez, poder e rumo ao mesmo tempo. Os erros são os mesmos que alimentam as empresas zumbis de hoje.
Este é o artigo extra da série “Empresas Zumbis no Brasil”, da Camargo & Associados. Nos textos anteriores, apresentamos o conceito de empresas zumbis, explicamos como a Selic elevada multiplica esse tipo de negócio no país e analisamos a responsabilidade civil e administrativa dos gestores em cenários de endividamento severo. Agora, fazemos algo diferente: usamos um exemplo fictício, tirado de uma novela, para olhar os mesmos problemas com uma lente empreendedora atual.
Os devidos créditos: o caso é inspirado em Selva de Pedra, novela da Rede Globo exibida em 1972, escrita por Janete Clair e dirigida por Daniel Filho. A história ganhou uma segunda versão em 1986, também comentada neste texto. Personagens, nomes e acontecimentos pertencem à obra original; nós os usamos apenas como ilustração didática, e a leitura de gestão e de contabilidade é de nossa autoria.
Por que uma novela? Porque ela condensa, em poucos capítulos, o que vemos no dia a dia da consultoria: decisões tomadas por orgulho, caixa que some sem aviso, equipes desamparadas, sócios que esperam a fragilidade para agir e uma sucessão resolvida às pressas. Se você é gestor, empresário de uma pequena ou média empresa ou empreendedor em fase de crescimento, vale ler com atenção. O Estaleiro Celmu é fictício, mas o risco que ele corre é real.
No início da trama, o patriarca Aristides Vilhena comanda o Estaleiro Celmu com mão de ferro. Movido pela ambição de ver a empresa na vanguarda tecnológica, ele decide financiar um navio de alta complexidade com o dinheiro disponível no caixa operacional. A aposta depende de um retorno futuro incerto. O projeto atrasa, o orçamento estoura e a empresa fica sem liquidez. O ponto mais grave aparece quando o estaleiro não consegue pagar a folha dos operários, que ameaçam uma greve geral.
Ao mesmo tempo, a crise revela outra fragilidade: a família de Fernanda detém uma fatia próxima da metade das ações. Enquanto a empresa dava lucro, a convivência societária era pacífica. Com a Celmu vulnerável, essa participação vira instrumento de pressão, sabotagem de decisões e tentativa de tomada de controle. Sem um sucessor preparado, Aristides recorre ao sobrinho Cristiano, um jovem humilde do interior, e tenta moldá-lo às pressas como herdeiro capaz de proteger o patrimônio da família.
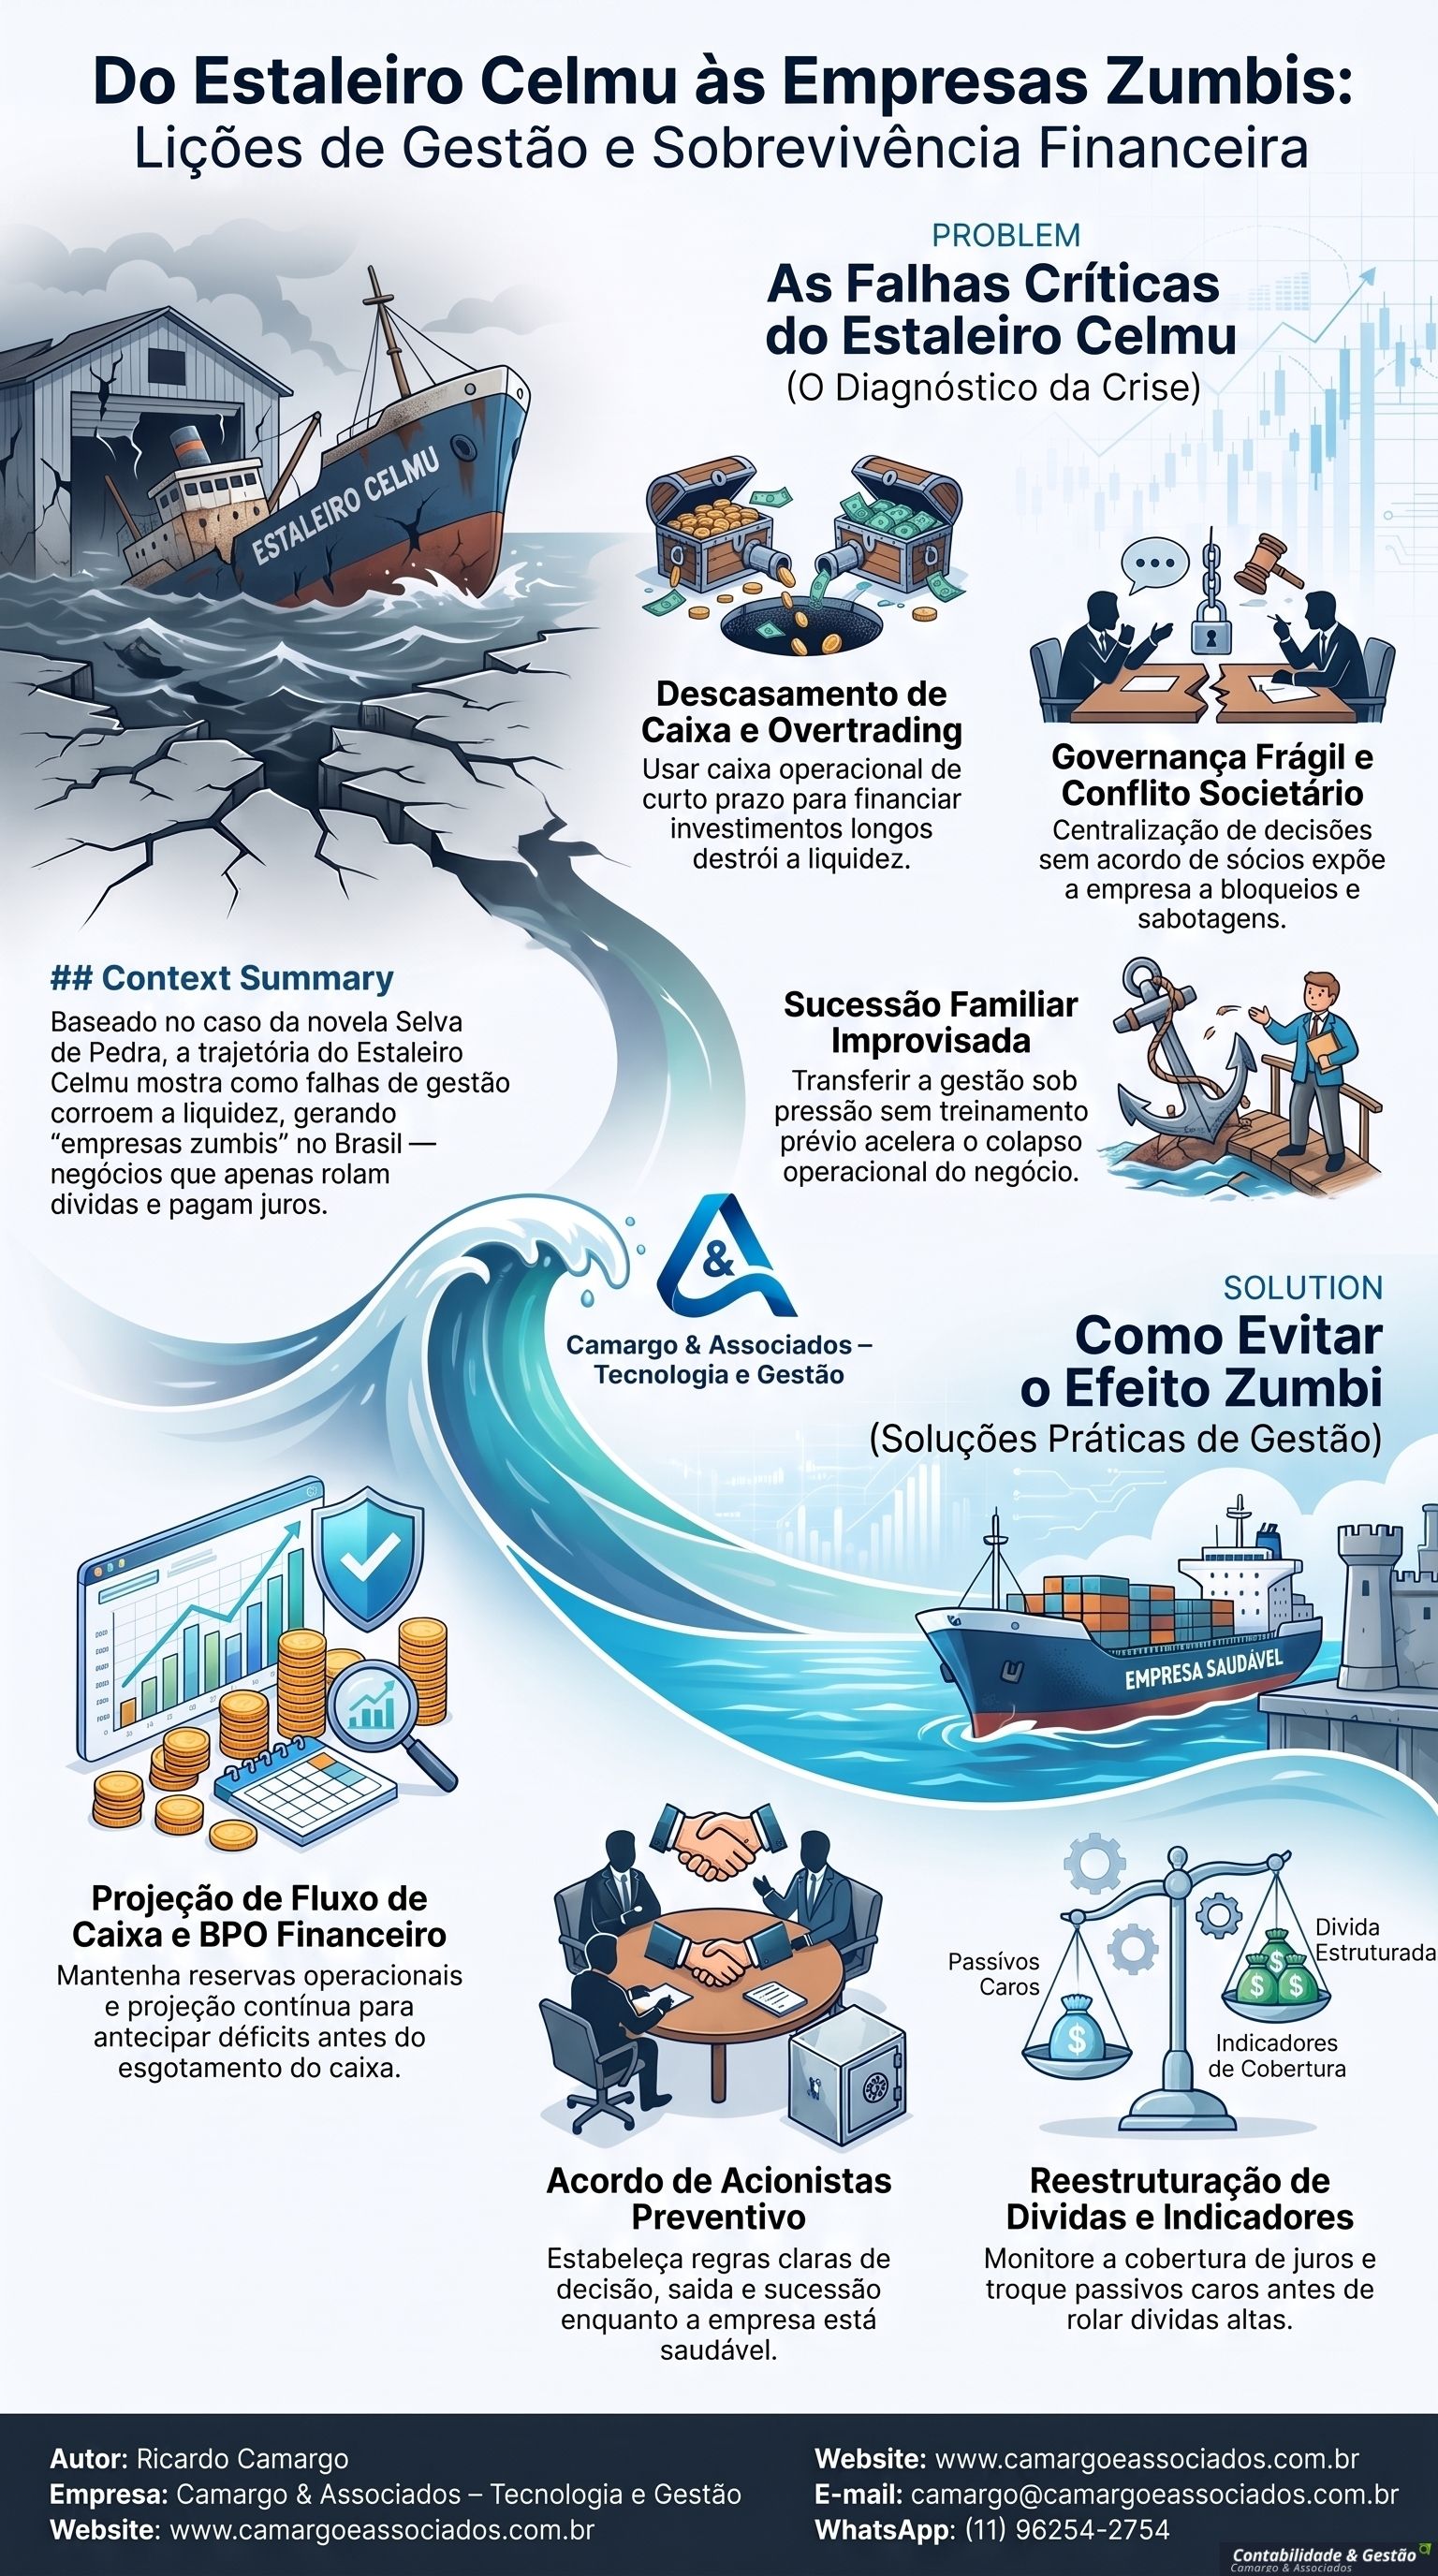
Resumindo a leitura de gestão, a crise financeira e sucessória do Estaleiro Celmu, que ajuda a entender como nascem as empresas zumbis, tem cinco causas principais:
em um projeto de longo prazo e de retorno incerto.
para absorver atrasos e estouros de orçamento.
que permitissem interromper o projeto antes do colapso.
com decisões concentradas em uma pessoa e sociedade sem regras para momentos de crise.
sem preparo do herdeiro nem plano estruturado.
E as consequências aparecem em cascata: atraso de salários, ameaça de greve, desgaste da reputação, disputa acionária e risco real de perda do controle da empresa. Esse é o roteiro típico das empresas zumbis no Brasil. Note que nenhuma delas nasce de um problema de mercado. Todas decorrem de decisões internas, e é exatamente isso que torna o caso tão útil para quem gere um negócio.
O erro central de Aristides é um clássico da gestão financeira: usar recursos de curto prazo para financiar um ativo de longo prazo. Na linguagem técnica, trata-se de um descasamento entre prazos. O dinheiro que deveria pagar salários, fornecedores e tributos no mês seguinte ficou preso em uma obra que só devolveria resultado depois de muito tempo, e talvez nunca devolvesse. É a diferença entre ter lucro no papel e ter caixa na conta.
Na prática do dia a dia, vemos esse padrão em empresas reais com frequência, inclusive naquelas que mais tarde engrossam a lista das empresas zumbis: a loja que abre a segunda unidade com o dinheiro das contas a pagar, a indústria que compra uma máquina nova usando a linha de capital de giro, a prestadora de serviços que contrata dez pessoas antes de o contrato começar a faturar. O crescimento parece saudável, até o primeiro mês em que o dinheiro não fecha. Para evitar o cenário do Celmu, estas medidas fazem diferença:
É aqui que a contabilidade deixa de ser apenas obrigação fiscal e passa a ser instrumento de decisão. Uma contabilidade consultiva compara orçamento e realizado todos os meses, separa o que é resultado do que é caixa e avisa quando um projeto está consumindo mais do que o previsto. Na Camargo & Associados, esse acompanhamento faz parte da rotina de BPO financeiro: cuidamos de contas a pagar e a receber, conciliação bancária e projeção de fluxo de caixa, de modo que o gestor tenha números confiáveis antes de assinar o próximo cheque grande. Uma rotina contábil bem feita é a primeira barreira contra as empresas zumbis.
Aqui o caso do Celmu conversa diretamente com o segundo artigo da série. Quando o caixa zera, a saída mais comum é buscar crédito para pagar as contas urgentes. Em um ambiente de Selic elevada, esse crédito é caro, e o custo financeiro passa a consumir a geração operacional de caixa. A empresa trabalha, vende, entrega, mas o resultado vai quase todo para os juros. Esse é o retrato das empresas zumbis no Brasil: negócios que se mantêm abertos rolando dívidas, sem gerar caixa suficiente para cobrir sequer as despesas financeiras e sem condições de investir ou crescer.
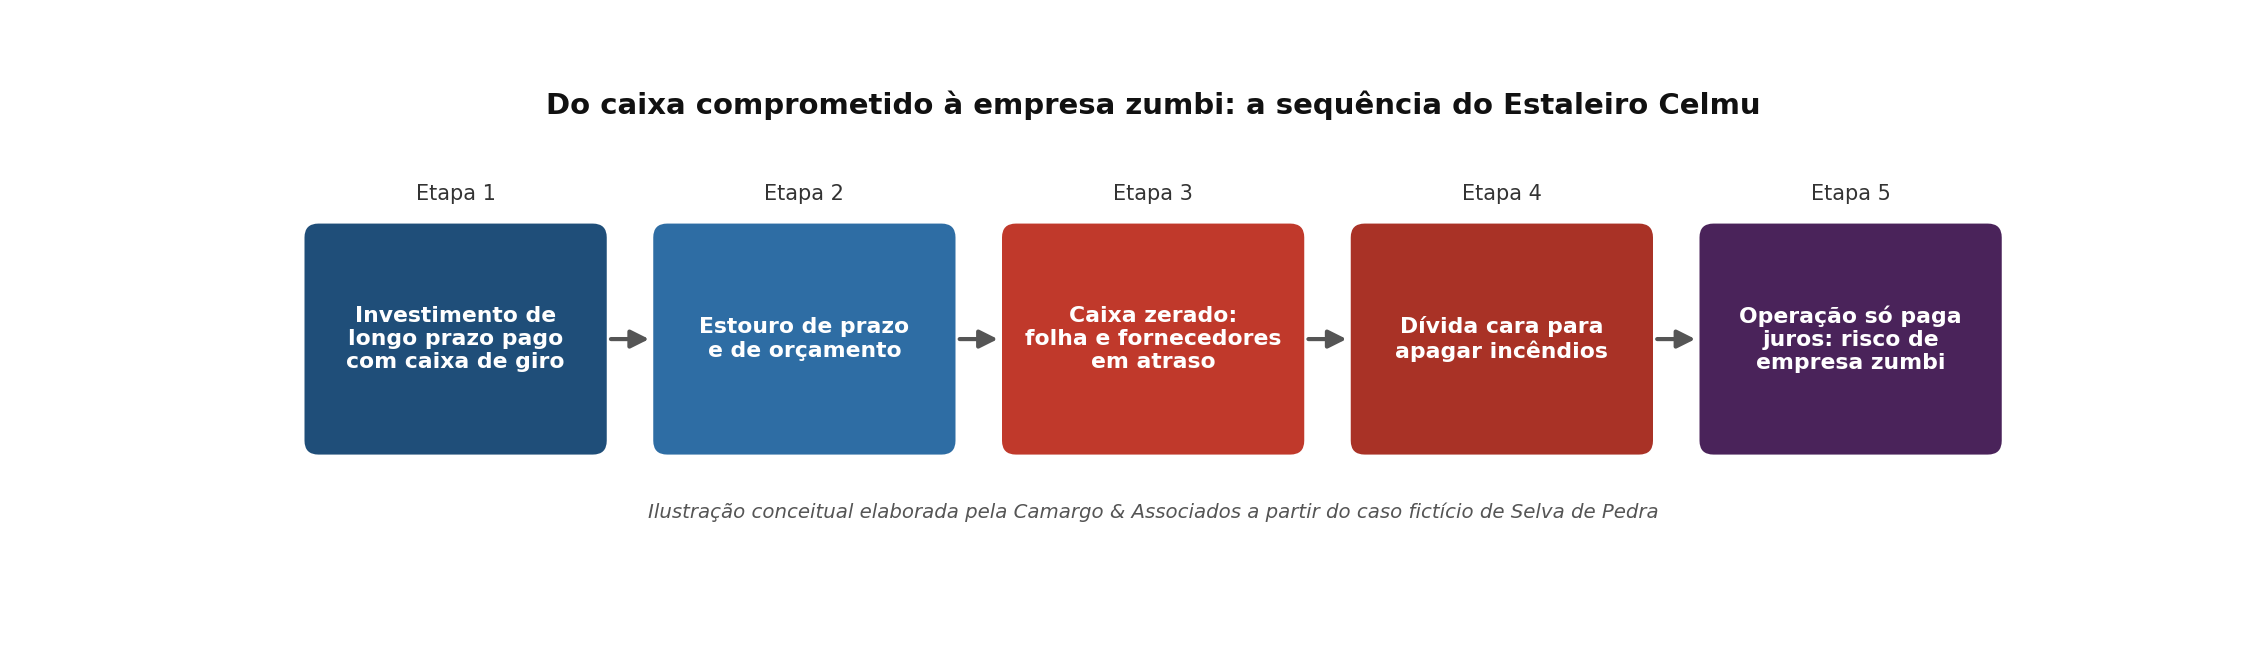
A novela, ao falar do Celmu, nos dá a sequência exata dessa degradação: investimento mal dimensionado, caixa comprometido, atraso de obrigações, dívida cara e, por fim, uma operação que só existe para pagar o que deve. O gráfico a seguir resume esse caminho de forma visual.
O que fazer quando a empresa já está nesse caminho? O primeiro passo é medir. Dois indicadores simples ajudam: a cobertura de juros (quanto o resultado operacional representa em relação às despesas financeiras) e o prazo médio da dívida em comparação com o prazo de retorno dos investimentos. O segundo passo é a reestruturação de dívidas: alongar prazos, trocar passivos caros por mais baratos, calcular o custo efetivo total de cada contrato e priorizar o que realmente ameaça a operação. Nossa equipe faz esse diagnóstico com os dados contábeis da própria empresa, e o uso de ferramentas de inteligência artificial nos permite cruzar lançamentos, vencimentos e histórico bancário em poucas horas, apontando onde o dinheiro está vazando.
Com os salários em atraso, os operários do Celmu estavam prestes a parar. Quem segura o clima é Cristiano. Em vez de usar autoridade ou promessas vazias, ele desce ao pátio, ouve as reivindicações e assume um compromisso. No remake de 1986, a leitura é ainda mais moderna: ele atua como mediador e expõe a situação financeira real às lideranças, propondo acordos de transição. A lição é clara. A equipe suporta momentos difíceis quando existe honestidade, e rompe quando percebe omissão. Em muitas empresas zumbis, a perda de confiança interna aparece antes mesmo da inadimplência.
Para o empresário de hoje, isso significa que a comunicação em crise também é uma ferramenta financeira. Algumas práticas que recomendamos:
com critério: folha, tributos e encargos retidos, fornecedores críticos e, só depois, os demais compromissos.
informar quando e como cada obrigação será regularizada, e cumprir o combinado.
pelas alternativas legais disponíveis, como parcelamentos e transação tributária, quando cabíveis ao seu caso.
apresentar números reais a equipe, bancos e fornecedores gera confiança e acelera acordos.
Atrasar tributos e encargos para “respirar” é uma armadilha comum, porque o custo de multa, juros e eventual responsabilização pessoal costuma superar o alívio de curto prazo. Por isso, o planejamento tributário e a regularidade fiscal andam junto com o planejamento financeiro nos nossos projetos.
A crise financeira do estaleiro só ganha tamanho de tragédia porque a governança era frágil. Aristides decidia sozinho, sem conselho, sem regras de aprovação para investimentos de grande porte e sem um acordo que protegesse a sociedade em momentos de estresse. Quando a família de Fernanda percebeu a vulnerabilidade, usou sua participação para encurralar os Vilhena. No remake de 1986, o enredo vai além: os balanços fragilizados e as dívidas da empresa viram argumento para uma tentativa de aquisição hostil.
Esse ponto dialoga com o terceiro artigo da série, sobre a responsabilidade dos gestores. A Lei das Sociedades por Ações, em seu artigo 158, trata dos deveres do administrador e das hipóteses em que ele responde por seus atos, e a Lei 11.101/2005 regula a recuperação extrajudicial, a recuperação judicial e a falência. Uma decisão de investimento tomada sem informação, sem análise de risco e sem registro tende a ser muito mais difícil de defender do que aquela documentada, discutida e aprovada com critério, o que se conhece como regra do julgamento empresarial (business judgment rule). Lembre-se de que a aplicação ao seu caso deve ser avaliada com um advogado societário.
Do ponto de vista prático, a governança corporativa adequada ao porte de uma pequena ou média empresa pode ser simples e eficaz. Abra cada item para ver como aplicar:
Defina regras de decisão, quórum qualificado para investimentos relevantes e direito de veto para operações que comprometam o caixa.
Inclua a avaliação da empresa, o direito de preferência e mecanismos de mediação ou arbitragem.
Conte com profissionais independentes para questionar decisões de grande impacto.
Documente os dados e as premissas usados na análise de cada decisão relevante.
Sócio que acessa informação confiável decide melhor e discute menos.
Perceba que nenhum desses itens exige uma estrutura sofisticada. O que eles exigem é antecipação: o acordo precisa ser assinado quando a empresa vai bem, e não quando já existe uma disputa em curso. Não por acaso, a ausência dessas regras é um traço comum nas empresas zumbis que chegam à consultoria já sem margem de manobra.
Aristides chamou Cristiano por desespero, não por planejamento. O jovem chegou sem treinamento, sem conhecer o negócio e já em meio a uma crise. Na ficção, ele se mostra capaz, mas na vida real a sucessão empresarial improvisada costuma acelerar a falência do negócio, porque junta inexperiência, pressão e conflito familiar no pior momento possível.
Um plano de sucessão não precisa esperar que o fundador pense em se afastar. Ele pode começar com perguntas simples: quem toma as decisões financeiras hoje? O que acontece se essa pessoa ficar indisponível por três meses? Os clientes, os contratos e os acessos bancários dependem de uma única pessoa? A partir daí, o caminho inclui:
do sucessor e plano de desenvolvimento com metas e prazos.
em decisões, com acesso aos números reais da empresa.
quando há sócios da mesma família, separando o que é patrimônio, o que é remuneração e o que é distribuição de lucros.
como uma holding familiar, sempre com análise tributária e jurídica do caso concreto.
que permite calcular o valor da empresa e conduzir a transição com segurança.
Na nossa experiência de consultoria em gestão e tecnologia, a sucessão bem conduzida é um dos fatores que mais protegem o patrimônio. E o ponto de partida quase sempre é o mesmo: números claros e processos documentados. Muitas empresas zumbis acumulam, além da dívida, uma sucessão que nunca foi resolvida.
A segunda versão de Selva de Pedra foi ao ar em 1986, ano do Plano Cruzado, em um país de preços congelados, choque econômico e indústria sob pressão. Naquele contexto, a crise do Celmu deixa de ser apenas a história de um projeto grandioso e vira a de um endividamento sufocante em ambiente inflacionário, no qual as dívidas e os balanços frágeis servem de alavanca para investidas hostis. A moral, para o empresário de hoje, é que a macroeconomia não causa a crise sozinha, mas amplia o estrago de uma empresa já descapitalizada.
O Brasil atual tem outros ingredientes, como o custo do crédito, a mudança gradual na tributação sobre o consumo e a necessidade crescente de controle de margens. A transição tributária exige revisão de preços, de contratos e, principalmente, de capital de giro. As empresas zumbis são as primeiras a sofrer quando o ambiente muda, porque não têm folga financeira para se adaptar. Quem se antecipa, revê custos e simula cenários chega ao novo modelo com vantagem.
Nenhuma empresa vira zumbi de uma hora para outra. Ela passa por sinais que, quando ignorados, se acumulam. Faça o teste com os pontos abaixo; se você reconhece três ou mais, é hora de olhar os números com mais atenção:
Cada um desses sinais tem tratamento específico, e quanto mais cedo a empresa agir, mais opções terá. Depois que o caixa acaba, as alternativas diminuem e as negociações passam a ocorrer sob pressão, exatamente como aconteceu no estaleiro. É nesse ponto que um negócio saudável se transforma em uma das empresas zumbis.
A Camargo & Associados – Tecnologia e Gestão atua na intersecção entre tecnologia e gestão de negócios, com uma visão integrada de contabilidade, finanças, tributos e estratégia. Para um gestor que se reconhece no caso do Celmu, o trabalho costuma se organizar em frentes complementares:
Leitura de demonstrações, fluxo de caixa, endividamento e cobertura de juros, com indicação das prioridades.
Rotina de contas a pagar e a receber, conciliações e projeções para dar previsibilidade ao caixa.
Orçamento, cenários, revisão de regime tributário e regularização fiscal pelas vias legais.
Análise de contratos, renegociação de prazos e custos e apoio na construção de uma estratégia de saída da zona de risco.
Organização de informações para acordos societários e planos de transição, em conjunto com o seu advogado.
Automação de rotinas, painéis de indicadores e alertas de desvios.
Nosso trabalho com empresas zumbis, ou com negócios que ainda podem evitar esse destino, segue um princípio simples: informação contábil confiável, no tempo certo, transforma a decisão do gestor. Não prometemos milagres, mas entregamos clareza para que você decida com base em números, e não em intuição ou orgulho, que foi o que faltou ao Estaleiro Celmu.
Para fixar o que vimos, estes são os aprendizados que o caso do Estaleiro Celmu deixa para quem lidera uma empresa:
Se você reconheceu o seu negócio em alguns desses pontos, não espere o caixa chegar ao fim. Fale com a Camargo & Associados e agende uma conversa com nossa equipe para entender a saúde financeira da sua empresa e definir, com números reais, o melhor caminho para crescer sem virar mais uma das empresas zumbis do Brasil.
Falar pelo WhatsApp Enviar e-mailO debate sobre empresas zumbis fica mais rico com a experiência de quem vive a gestão na prática. Conte nos comentários:
São empresas que continuam em operação, mas não geram caixa operacional suficiente para cobrir as despesas financeiras e sobrevivem rolando dívidas. Elas têm pouca capacidade de investir, inovar ou competir.
A combinação de crédito caro, queda de margens e falta de planejamento financeiro leva muitas empresas a rolar dívidas em vez de reestruturá-las. Com juros altos, a rolagem consome o resultado, e as empresas zumbis perdem a capacidade de investir.
No início, não: era uma empresa lucrativa que tomou uma decisão financeira arriscada. O caso é útil justamente porque mostra como o descasamento entre investimento e caixa pode empurrar um negócio saudável para esse caminho.
Não. O Estaleiro Celmu é um cenário fictício da novela Selva de Pedra, usado aqui como exemplo didático. Os conceitos de gestão, contabilidade e governança, no entanto, valem para empresas reais.
Usar o caixa operacional para financiar um projeto de longo prazo e de retorno incerto, sem reserva de emergência nem critérios para interromper o investimento.
Acompanhando o fluxo de caixa projetado, mantendo reserva operacional, alinhando o prazo do financiamento ao prazo do investimento, monitorando a cobertura de juros e renegociando dívidas antes que o atraso se instale.
Não. Em sociedades limitadas, regras equivalentes podem ser previstas no contrato social. O ideal é definir tudo com um advogado societário, de preferência quando a empresa está estável.
Sim. Fazemos o diagnóstico contábil e financeiro, apoiamos a organização do fluxo de caixa e a renegociação de dívidas e orientamos as próximas decisões com base nos números da própria empresa.
#EmpresasZumbis #GestaoFinanceira #BPOFinanceiro #GovernancaCorporativa #SucessaoEmpresarial
Entre em contato com a Camargo & Associados e descubra como podemos liberar você para liderar no nível que sua empresa merece.
Não deixe que a complexidade administrativa seja o teto de crescimento do seu negócio.