Último capítulo da nossa série: o que os números da B3, os juros elevados, a responsabilidade dos gestores e o fim da paciência dos credores ensinam sobre caixa, contabilidade e governança — e o que fazer antes que a sua empresa entre na zona cinzenta.
Elas abrem as portas todas as manhãs, emitem notas fiscais, pagam a folha e passam a impressão de que está tudo bem. Basta olhar o caixa com atenção, porém, para o cenário mudar: o dinheiro que entra mal cobre o que sai, a dívida vai sendo empurrada para a frente e nenhum investimento relevante sai do papel. É assim que vivem as empresas zumbis, um fenômeno que cresce em silêncio no Brasil e que já não se limita aos pequenos negócios.
Este é o último artigo da série que a Camargo & Associados dedicou ao tema. Nos textos anteriores, analisamos o conceito de empresas zumbis, o peso dos juros, a responsabilidade de quem administra e até um estudo de caso inspirado na teledramaturgia. Agora, reunimos as cinco revelações mais surpreendentes e, principalmente, as transformamos em ações práticas de gestão financeira, contabilidade e planejamento que gestores, pequenos e médios empresários e empreendedores podem aplicar já neste mês.
Se você está chegando agora, este resumo mostra o caminho percorrido. Cada texto cobre um ângulo diferente do mesmo problema, e juntos formam um retrato bastante nítido da crise silenciosa que atravessa o mercado brasileiro.
Apresentou o conceito de empresas zumbis e seus impactos sobre o crédito brasileiro, a partir do estudo da KPMG em parceria com a TMA Brasil.
Ler artigoExplicou o paradoxo brasileiro, em que o custo do dinheiro, e não o crédito farto, transforma negócios operacionais em zumbis.
Ler artigoTratou do dever de diligência, da Lei das S.A., da Lei de Recuperação e Falências e da governança preventiva.
Ler artigoUsou a crise financeira e sucessória de uma empresa fictícia para ilustrar, com leveza, os mesmos riscos que o empreendedor enfrenta hoje.
Ler artigoQuem ainda não leu algum desses textos tem um bom motivo para fazê-lo: eles se complementam. Ler a série na ordem ajuda a enxergar como juros, endividamento, decisões de gestão e comportamento dos credores se encadeiam até o ponto em que uma empresa deixa de crescer e passa apenas a sobreviver.
De acordo com definições alinhadas do Conselho Federal de Economia (COFECON) e da Turnaround Management Association (TMA Brasil), uma empresa zumbi mantém as operações ativas e gera caixa suficiente para as despesas correntes, mas opera com lucratividade próxima de zero. O fluxo de caixa operacional não consegue amortizar o principal da dívida, sustentar os custos financeiros nem bancar os investimentos mínimos de modernização. A sobrevivência vem de rolagens de dívida e da tolerância temporária dos credores, não de eficiência.
O que torna esse quadro traiçoeiro é que o faturamento continua existindo. Pense, por exemplo, em uma distribuidora regional que vende todos os meses, mas consome quase todo o lucro operacional com juros de capital de giro e renegocia empréstimos a cada trimestre. Vista de fora, é uma empresa ativa; vista pelos números, é uma empresa que não consegue mais respirar. Por isso, vale conhecer os sinais de alerta mais comuns de empresas zumbis:
Se três ou mais itens soam familiares, é hora de fazer um diagnóstico financeiro e contábil sério. Quanto mais cedo o problema aparece no papel, maior a margem de manobra para corrigi-lo.
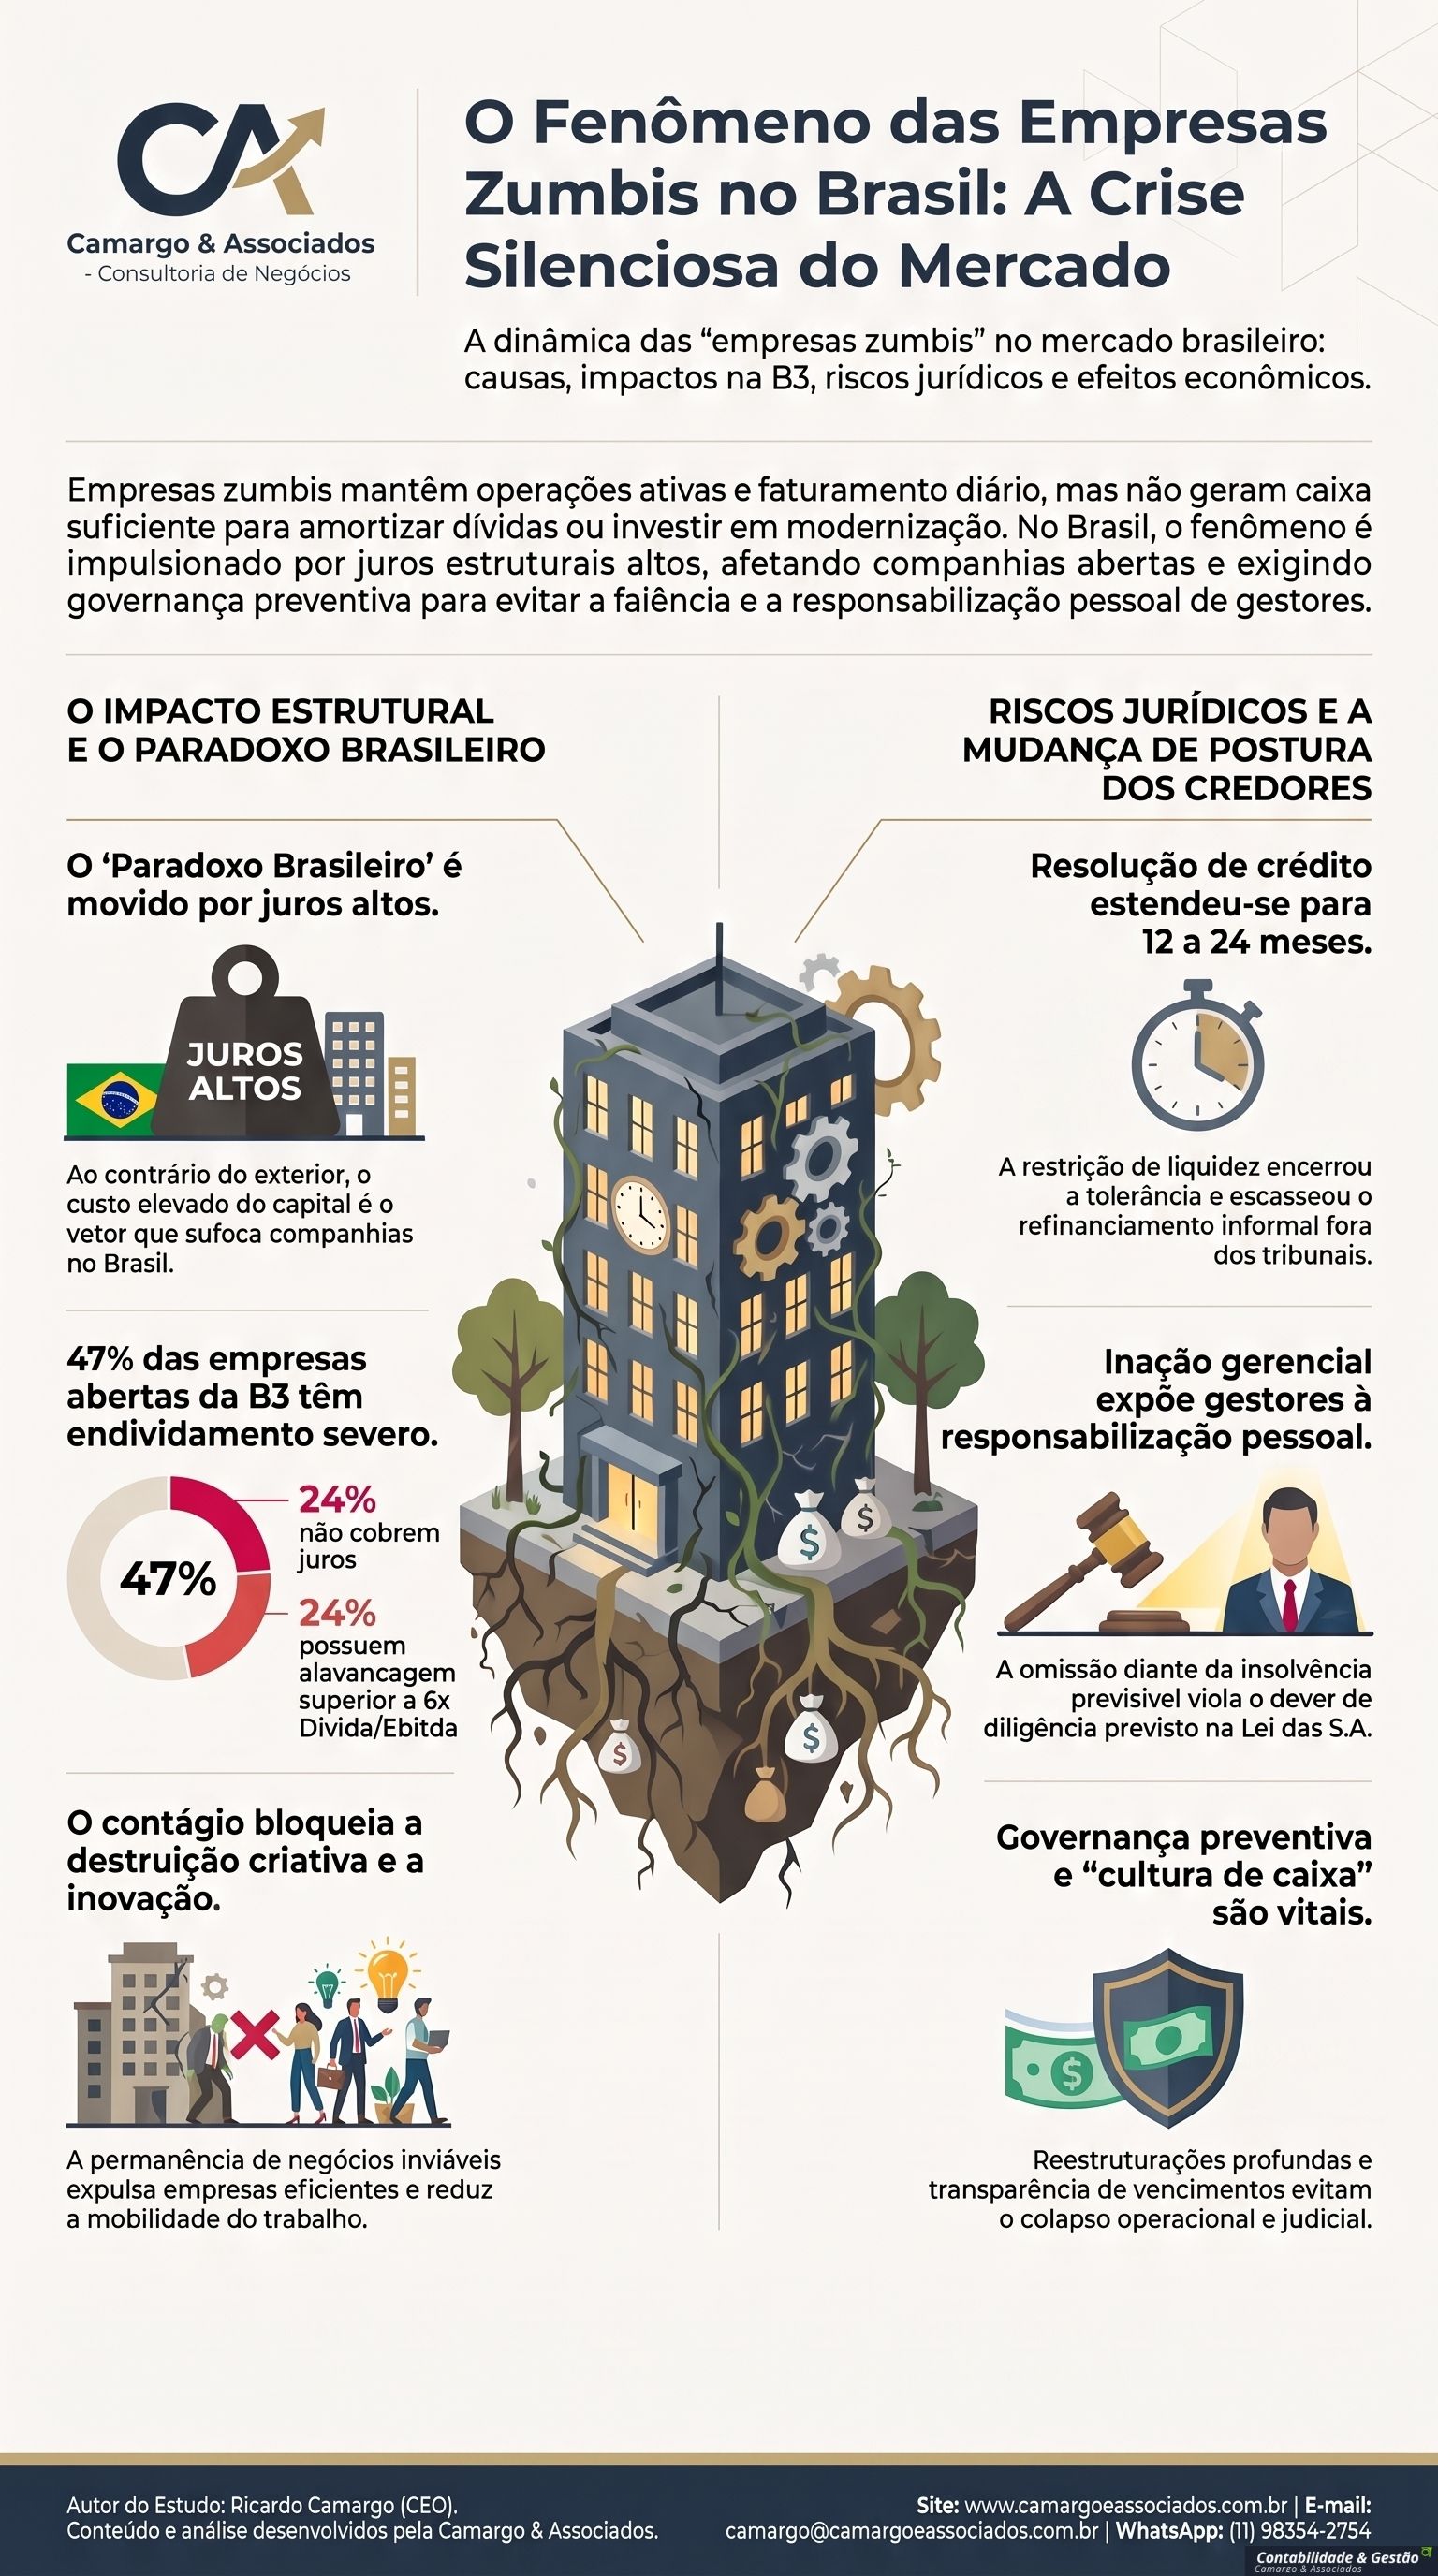
A primeira revelação é a mais contraintuitiva. Segundo dados do Banco de Compensações Internacionais (BIS) e da OCDE, destacados pelo economista Haroldo da Silva, a proporção de empresas zumbis entre as companhias abertas das economias avançadas saltou de cerca de 2% nos anos 1980 para aproximadamente 12% nas décadas recentes. Lá fora, o vetor foi o crédito abundante e barato, que sustentou artificialmente negócios ineficientes depois da crise de 2008.
No Brasil, o movimento é o oposto. O vetor que converte companhias operacionais em zumbis é o custo do capital elevado por tempo prolongado. Quando o serviço da dívida devora a geração de caixa, sobra pouco para inovação, pesquisa e expansão. Na prática, a taxa de juros vira o principal determinante da sustentabilidade empresarial. O artigo-base desta série registrava a Selic em 15% ao ano, o maior nível em quase duas décadas. De lá para cá, o Copom iniciou um ciclo de cortes graduais de 0,25 ponto percentual e, desde setembro de 2026, a taxa está em 13,75% ao ano, conforme o Banco Central. É um alívio bem-vindo, mas ainda distante de um custo de crédito confortável para quem tem dívida contratada.

Trajetória recente da taxa Selic (% ao ano). O eixo parte de 12% para evidenciar as variações.
Qual é a lição prática para fugir do destino das empresas zumbis? Corte de juros no noticiário não significa corte de juros no seu contrato. Mapeie todas as dívidas por indexador e taxa efetiva, simule o impacto de variações de um ponto percentual no custo financeiro e priorize a renegociação enquanto a empresa ainda tem poder de barganha. Esse trabalho de mapeamento é uma das primeiras entregas de uma contabilidade consultiva bem estruturada.
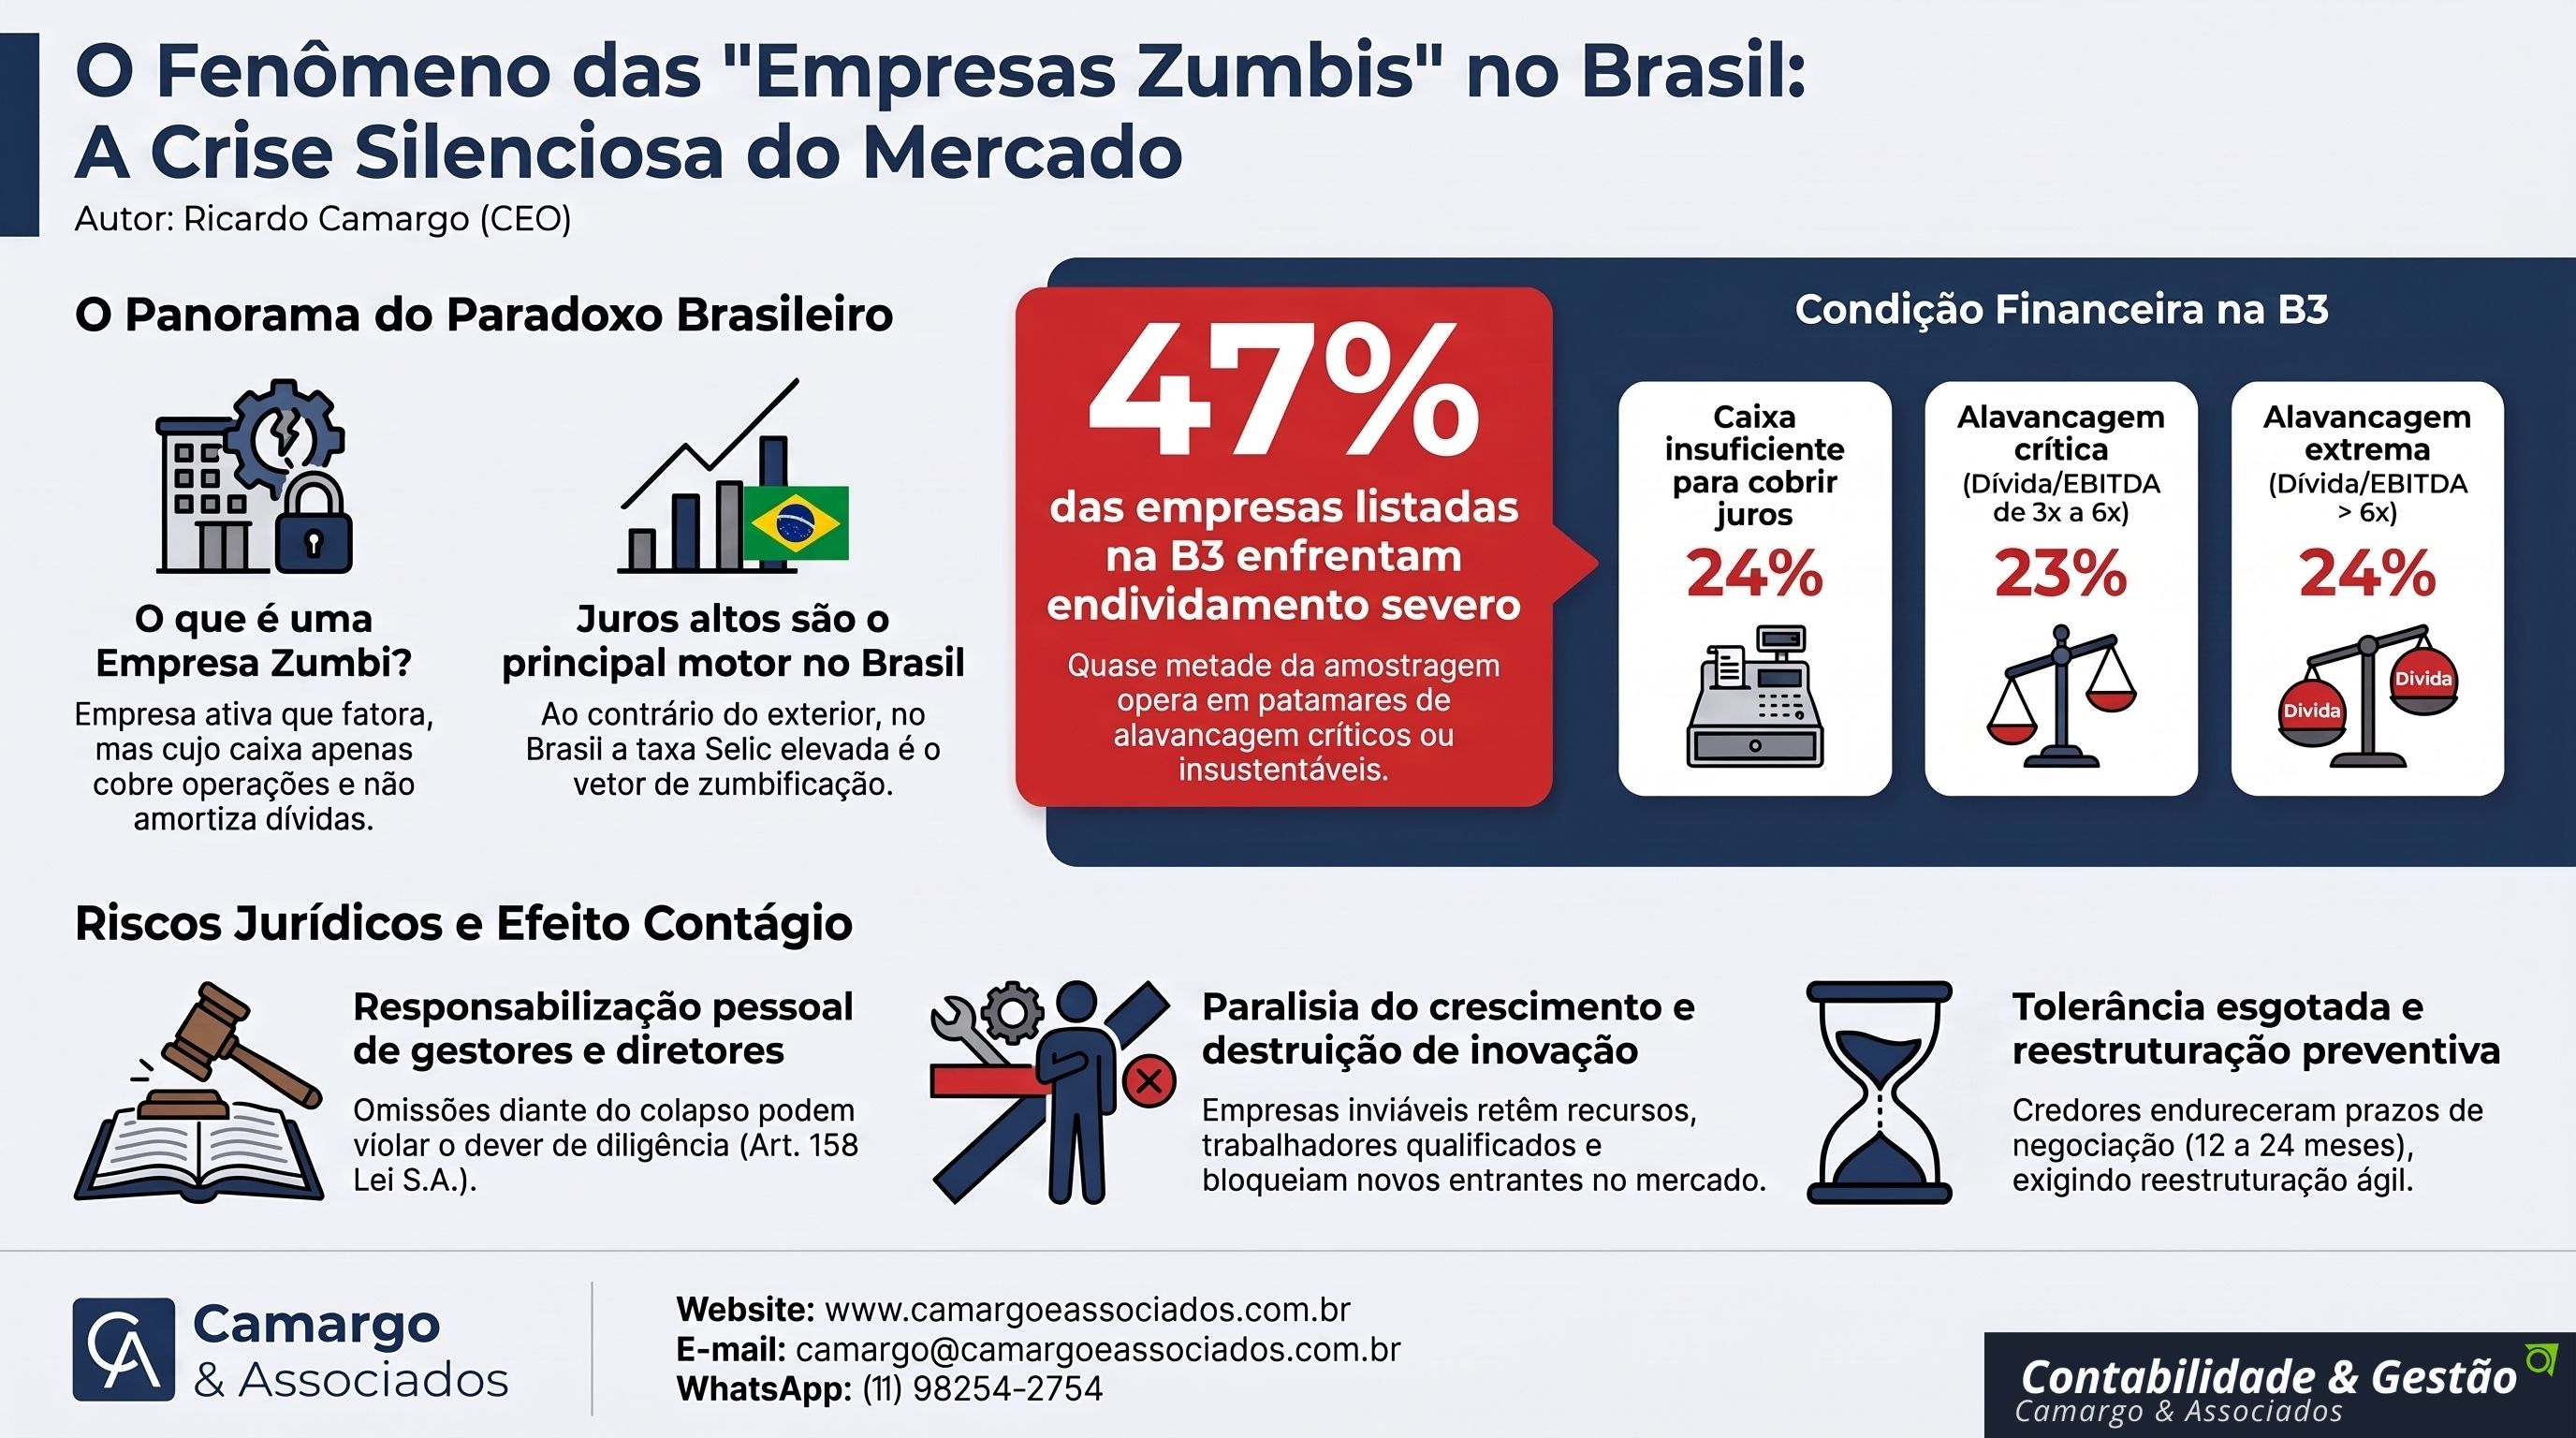
A segunda revelação desmonta a ideia de que as empresas zumbis são exclusividade de negócios pequenos e sem governança. Um levantamento da consultoria RK Partners, com 282 companhias abertas, mostrou que o estresse financeiro que alimenta as empresas zumbis está no coração da bolsa brasileira. Quando se somam as duas faixas de alavancagem mais elevadas, 47% da amostra enfrenta endividamento severo ou insustentável.

Companhias abertas da B3 analisadas pela RK Partners (% da amostra de 282 empresas).
Para quem prefere ler os números em lista, o retrato é este:
Das companhias não geram fluxo de caixa suficiente nem para pagar os juros das próprias dívidas.
Operam com dívida líquida entre 3 e 6 vezes o Ebitda, faixa considerada crítica.
Estão acima de 6 vezes o Ebitda, nível de alavancagem extrema.
Grandes grupos como Grupo Pão de Açúcar, Raízen e Cosan protagonizaram reestruturações recentes, o que reforça o ponto central: alavancagem contratada em ciclos de juros menores virou armadilha com o custo atual do dinheiro. Se empresas com conselho, auditoria e equipes financeiras robustas sentem o golpe, a pequena e média empresa, que muitas vezes depende de um único sócio para decidir, está ainda mais exposta. A recomendação é simples e poderosa: calcule todo mês a cobertura de juros e a relação entre dívida líquida e Ebitda, e acompanhe a tendência, não apenas o número isolado.
A terceira revelação sai do balanço e entra na esfera jurídica, onde as empresas zumbis expõem quem as administra. O artigo 158 da Lei das S.A. estabelece o dever de diligência e prevê a responsabilização pessoal de administradores por prejuízos decorrentes de violação da lei, do estatuto ou de atos praticados com culpa ou dolo. Já a Lei de Recuperação e Falências admite a responsabilização por condutas que agravem a insolvência ou causem prejuízo injustificado aos credores.
Endividamento alto, isoladamente, é risco inerente à atividade empresarial. A fronteira é cruzada quando surgem negligência e omissão diante de uma insolvência previsível. Para o economista Adenauer Rockenmeyer, do Corecon-SP, a falha em analisar com rigor o fluxo de caixa está na raiz do descumprimento de obrigações. A advogada Daniela Poli Vlavianos lembra que, nesse momento, a administração precisa agir com diligência reforçada, e o advogado Thiago Maroli observa que o Judiciário brasileiro examina com crescente rigor a técnica e a cautela do processo decisório, o que enfraquece o escudo da business judgment rule.
Para o empresário de uma sociedade limitada, o raciocínio é parecido em espírito: quem decide precisa demonstrar que decidiu com informação. É aqui que a contabilidade organizada deixa de ser obrigação burocrática e vira prova de diligência. Abra o quadro abaixo para ver os registros que ajudam a demonstrar conduta cuidadosa.
Vale reforçar que este conteúdo é informativo e não substitui a orientação de um advogado para o seu caso concreto. Nosso papel, como equipe contábil, é garantir que os números estejam em ordem para que a decisão jurídica seja bem fundamentada.
A quarta revelação mostra que o problema não fica restrito à porta da própria empresa. Análises do COFECON, respaldadas por estudos da OCDE e por pesquisas citadas pela revista The Economist, como os trabalhos de Albuquerque e Iyer, descrevem um efeito contágio que opera por três caminhos:
Em setores com muitas empresas zumbis, a competição distorcida por preço e a capacidade ociosa empurram negócios saudáveis para fora do mercado.
A retenção artificial de mercado reduz a entrada de startups e novos concorrentes.
Profissionais qualificados ficam presos a organizações de baixa produtividade, e as companhias em expansão perdem talentos.
Se a sua empresa é saudável, o efeito mais direto das empresas zumbis é a guerra de preços. Um concorrente zumbi pode praticar valores que não se sustentam, justamente porque rola dívida em vez de gerar lucro. A resposta não é copiar o preço, e sim conhecer a fundo a própria margem de contribuição e o ponto de equilíbrio de cada produto ou serviço. Quem sabe exatamente quanto custa entregar consegue decidir quando competir, quando diferenciar e quando abrir mão de um cliente que destrói margem.
Do outro lado, diretorias de empresas zumbis passam a atuar de forma defensiva: gestão de passivos, rolagens de curto prazo e negociações de moratória tomam o lugar do desenvolvimento de produtos e da conquista de mercados. É a paralisia da chamada destruição criativa saudável, e ela custa caro a toda a economia.
A quinta revelação é a mais urgente para quem convive com empresas zumbis ou corre o risco de se tornar uma. Uma pesquisa internacional da KPMG com mais de 400 credores indica que o tempo de permanência de devedores nas áreas de recuperação de crédito aumentou: se antes a resolução ocorria entre 6 e 18 meses, hoje a regra oscila entre 12 e 24 meses. A paciência dos credores chegou ao limite, e o motivo também está na restrição de liquidez. Segundo análises da TMA Brasil, bancos nacionais captam recursos no exterior a custos maiores e em volumes menores, enquanto instituições internacionais reduzem a oferta de crédito local para repatriar capital.
O resultado é um refinanciamento informal escasso e caro, que atinge com mais força as empresas de médio e pequeno porte que já esgotaram o capital de giro. Nesse contexto, a recuperação extrajudicial ganha protagonismo. Como explica o advogado Mauro Teixeira de Faria, trata-se de um mecanismo mais célere e de menor custo financeiro e reputacional, mas sua viabilidade depende do perfil do endividamento e da capacidade de demonstrar aos credores um fluxo de caixa futuro consistente. Movimentos como os de GPA e Raízen mostram que o instrumento já é usado até por grandes nomes.
Uma observação que fazemos com frequência no atendimento a pequenas e médias empresas: a conversa com o banco ou com o fornecedor muda de tom quando o empresário chega com números organizados. Credor negocia com quem mostra o que é, o que deve e como pretende pagar. Por isso, vale montar com antecedência um dossiê financeiro com balanços, DRE, fluxo de caixa projetado, relação de dívidas por vencimento e plano operacional de recuperação. Quem espera o aperto para começar a juntar documentos costuma negociar tarde demais.
Todas as revelações apontam para o mesmo ponto: a diferença entre uma empresa que se recupera e uma que vira zumbi costuma estar na qualidade da informação disponível para decidir. Uma estrutura mínima de contabilidade e controles financeiros inclui:
O planejamento tributário merece destaque. A transição da reforma tributária exige revisar precificação, margens e capital de giro, e uma empresa que já opera no limite do caixa tem pouca folga para errar. Pagar imposto a mais, perder créditos ou acumular parcelamentos desorganizados são formas silenciosas de empurrar o negócio para o grupo das empresas zumbis.
O BPO financeiro (Business Process Outsourcing) terceiriza as rotinas operacionais da área financeira, como contas a pagar e a receber, conciliação, cobrança, emissão de documentos e controle do fluxo de caixa. Para o pequeno e médio empresário, o ganho é duplo: a rotina passa a ser executada com processo e segregação de funções, e o gestor recupera tempo para o que realmente move o negócio, que é vender, entregar e planejar, justamente o que as empresas zumbis deixam de fazer quando o caixa sufoca.
A inteligência artificial amplia esse efeito. Ferramentas bem configuradas classificam lançamentos automaticamente, leem documentos, sinalizam desvios em relação ao padrão histórico e simulam cenários de caixa, de modo que o alerta chega antes do problema. Ainda assim, a tecnologia acelera, mas quem interpreta é o profissional: um alerta só vira decisão quando alguém com conhecimento contábil, tributário e de gestão entende o contexto do negócio. É por isso que combinamos método, equipe técnica e uma plataforma tecnológica parceira, o Sistema Contábil Makro, para entregar informação confiável no tempo certo.
Saber o que fazer diante das empresas zumbis é metade do caminho. A outra metade é sequência. Este roteiro de três etapas funciona bem para empresas de pequeno e médio porte:
Feche a contabilidade em dia, monte o fluxo de caixa projetado, liste todas as dívidas com taxa, prazo e garantia, e calcule cobertura de juros e alavancagem.
Renegocie as obrigações mais caras, alongue prazos onde fizer sentido, revise preços com base na margem de contribuição e corte custos que não geram valor.
Defina rotina mensal de análise de resultados, estabeleça limites de endividamento, registre decisões relevantes e crie uma cultura de caixa em que todo gestor conhece os números da própria área.
Ao final desse período, a empresa terá o que as empresas zumbis não têm: informação, previsibilidade e poder de negociação. E, se o diagnóstico mostrar que o caso já exige reestruturação, os números organizados nesse processo servirão de base para conversar com credores e com assessores jurídicos de forma estruturada.
A Camargo & Associados — Tecnologia e Gestão atua na interseção entre tecnologia e gestão empresarial, com foco em pequenas e médias empresas. Nossa proposta é simples: transformar a contabilidade em instrumento de decisão, não apenas de cumprimento de obrigações. Entre os serviços que ajudam a prevenir ou reverter o quadro das empresas zumbis, destacamos:
Com fechamentos ágeis e leitura dos resultados em linguagem de negócio.
Para organizar contas a pagar e a receber, conciliações e fluxo de caixa.
Com mapeamento de dívidas, custo efetivo e cenários de renegociação.
Para reduzir a carga legal e proteger o capital de giro.
Apoiados em tecnologia e inteligência artificial, para acompanhar os sinais de risco em tempo hábil.
Para negociações com credores e processos de recuperação extrajudicial, em articulação com a assessoria jurídica da empresa.
Para fechar a série, vale reunir o essencial das cinco revelações:
Contar com uma empresa de contabilidade como a Camargo & Associados significa ter informação confiável, visão de futuro e um parceiro que ajuda a sua empresa a não entrar para a lista das empresas zumbis. Em vez de descobrir o problema quando o crédito acaba, você o enxerga a tempo de agir, com números, método e tecnologia ao seu lado.
Não espere o caixa apertar para olhar os números. Fale agora com o nosso time e descubra em que estágio está a saúde financeira da sua empresa:
Queremos ouvir você. Deixe a sua opinião nos comentários:
É a empresa que mantém as operações e gera caixa para as despesas correntes, mas tem lucratividade próxima de zero e não consegue amortizar dívidas, arcar de forma sustentável com os custos financeiros ou investir na modernização do negócio. Sobrevive de rolagens e da tolerância dos credores.
Não. Endividamento faz parte da atividade empresarial. O alerta surge quando o fluxo de caixa operacional não cobre os juros, quando novas dívidas servem apenas para pagar as antigas e quando os investimentos ficam paralisados.
Comece pelos números: cobertura de juros, relação entre dívida líquida e Ebitda, atrasos com fornecedores e tributos, e necessidade crescente de capital de giro. Um diagnóstico contábil e financeiro mostra a tendência e indica os pontos de ação.
Ajuda, mas não resolve sozinha. A taxa segue em patamar elevado, e contratos já firmados, estrutura de custos e baixa geração de caixa continuam a pesar. A redução de juros funciona melhor quando acompanhada de renegociação, planejamento e disciplina de gestão.
Em determinadas situações, sim, sobretudo diante de violação da lei ou do estatuto, culpa, dolo ou omissão que agrave a insolvência. Cada caso depende de análise jurídica, por isso a recomendação é manter registros contábeis em ordem e consultar um advogado.
Quando a empresa tem viabilidade operacional, mas precisa reorganizar o endividamento com os credores de forma célere e com menor custo reputacional. Ela depende do perfil da dívida e de um fluxo de caixa futuro bem demonstrado, e deve ser avaliada com assessoria jurídica e contábil.
Ela transforma dados em decisão: mostra a margem real, o custo da dívida, a projeção de caixa e os riscos tributários. Com informação confiável e no tempo certo, o gestor corrige o rumo antes de a situação se agravar.
#EmpresasZumbis #GestãoFinanceira #ContabilidadeConsultiva #BPOFinanceiro #FluxoDeCaixa
© 2026 Camargo & Associados — Tecnologia e Gestão
Entre em contato com a Camargo & Associados e descubra como podemos liberar você para liderar no nível que sua empresa merece.
Não deixe que a complexidade administrativa seja o teto de crescimento do seu negócio.