Empresas zumbis: o risco silencioso que drena caixa, crédito e futuro do seu negócio
Entenda como a vida "da mão para a boca" trava o crédito empresarial no Brasil e o que gestores e empresários podem fazer, com controle financeiro e contabilidade estratégica, antes que a empresa chegue à UTI.
Existe um tipo de empresa que raramente aparece nas manchetes de falência. Ela paga fornecedores, mantém os funcionários e até fecha o mês com um lucro pequeno no papel. Mesmo assim, vive com a corda no pescoço. São as chamadas empresas zumbis: negócios que seguem operando, mas sem energia para crescer, investir ou quitar as próprias dívidas. Neste artigo, você vai entender como as empresas zumbis afetam o crédito brasileiro, como os bancos as enxergam e o que pode ser feito para que o seu negócio nunca entre nessa categoria.
A base deste conteúdo é um estudo internacional da KPMG em parceria com a TMA Brasil, conduzido por André Schwartzman, sócio de Restructuring Services da KPMG e membro do Conselho Fiscal da TMA Brasil, que ouviu mais de 400 credores. A esses dados somamos a nossa rotina na Camargo & Associados, onde unimos contabilidade, gestão e tecnologia para ajudar empresários a enxergar os números antes que os números cobrem a conta. O que você vai ler a seguir é prático, direto e pensado para quem toca uma empresa de verdade, com prazos, boletos e decisões difíceis para tomar toda semana.
O que são empresas zumbis e por que elas passam despercebidas
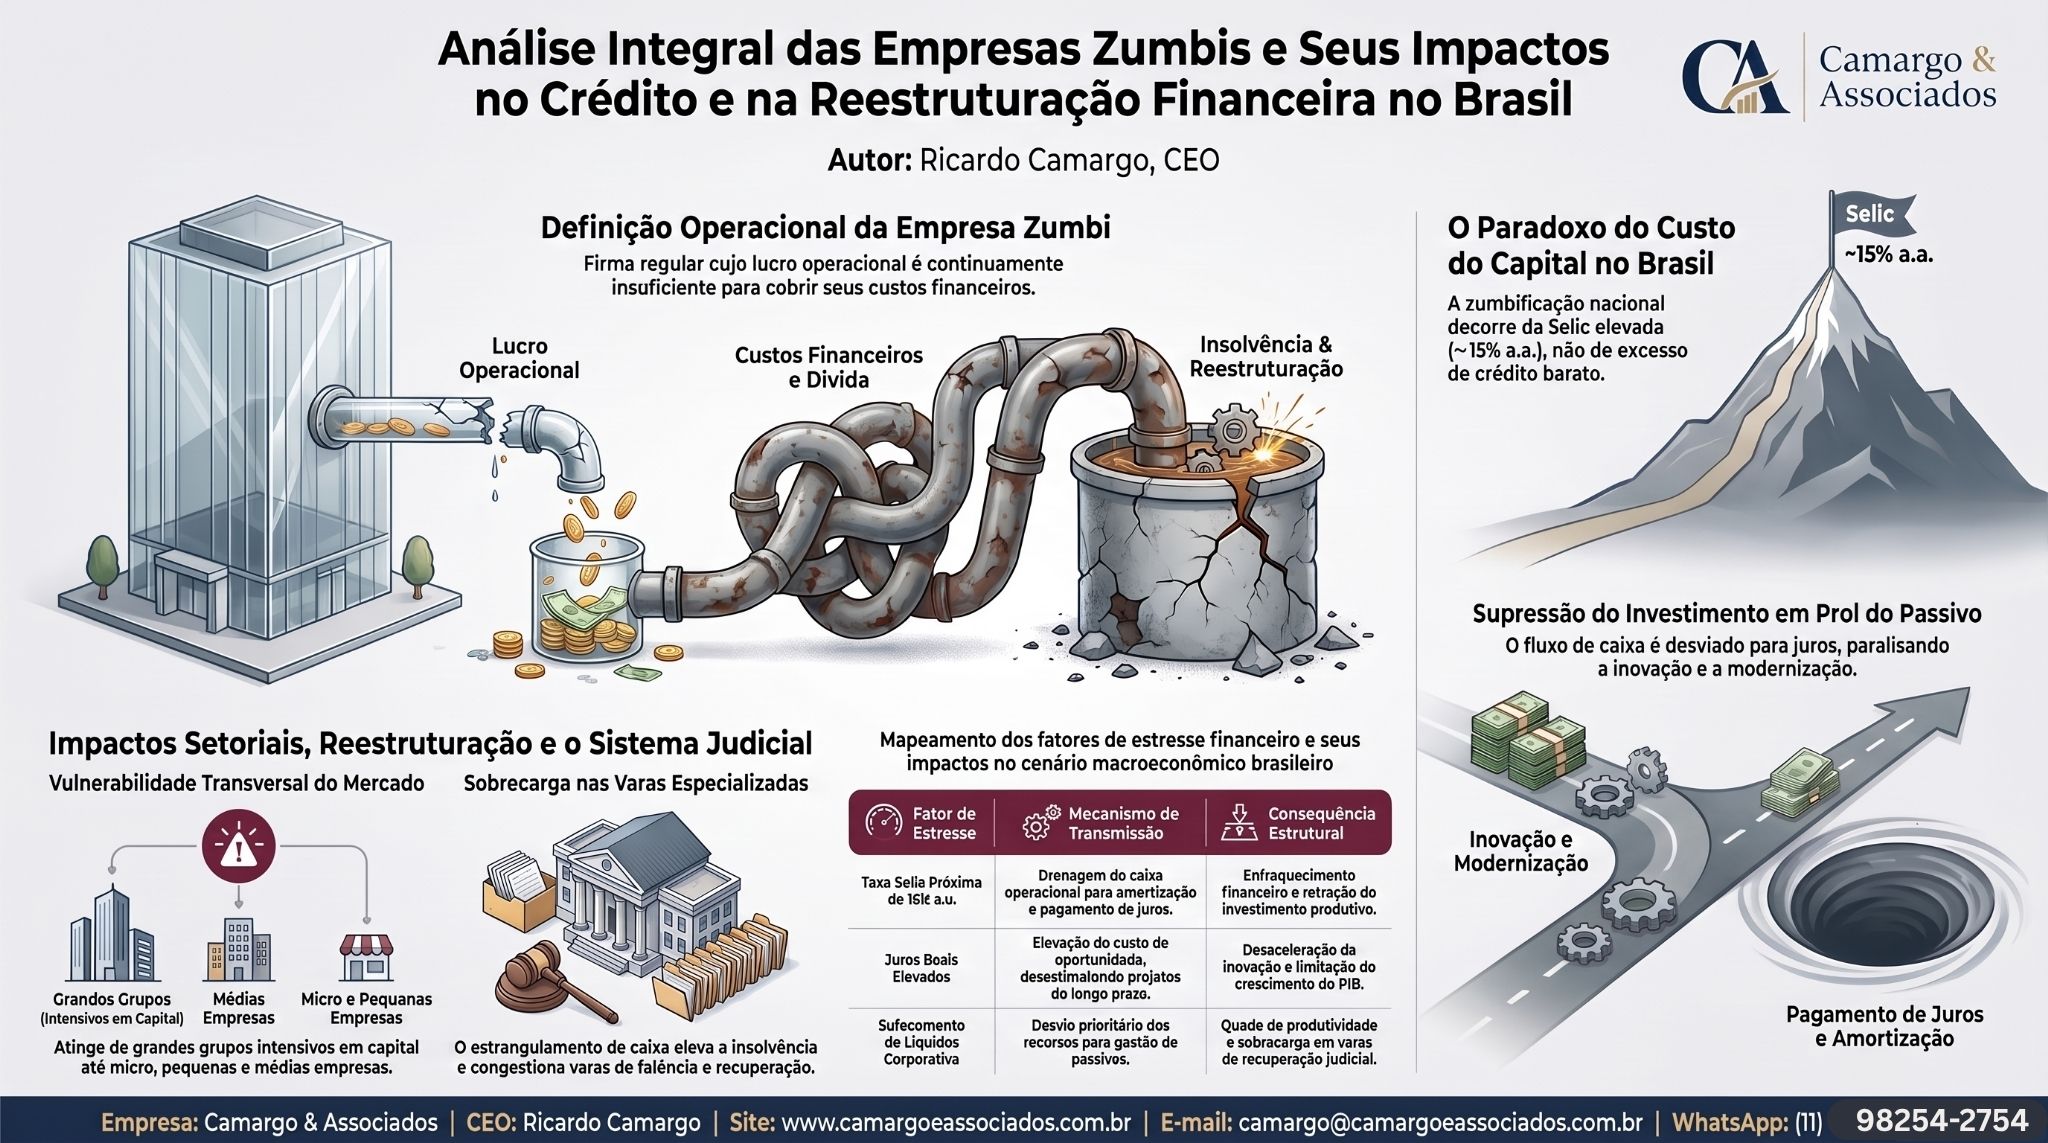
Segundo o estudo, a empresa zumbi vive em uma existência "da mão para a boca". Ela fica na zona limítrofe imediatamente acima da insolvência iminente, mas estruturalmente distante de uma viabilidade econômica real. O detalhe que engana muita gente é que essas companhias não registram, necessariamente, prejuízo contábil. A lucratividade costuma ser próxima de zero ou levemente positiva, o que dá uma falsa sensação de normalidade para sócios, gerentes e até para quem lê a demonstração de resultados com pressa.
O problema aparece quando olhamos para o caixa. A geração de caixa operacional dessas empresas zumbis é suficiente apenas para cobrir as despesas correntes e pagar os fornecedores necessários para o negócio continuar girando. Não sobra nada para amortizar o principal da dívida, pagar os juros, reforçar o capital de giro ou investir em Capex, que é o dinheiro aplicado em equipamentos, tecnologia e expansão. O resultado é uma vida vegetativa, o regime contínuo de "UTI" descrito pelos credores, em que a empresa depende de refinanciamentos e de novos suportes para não parar.
Pense em um exemplo ilustrativo. Uma distribuidora fatura bem, fecha o ano com lucro de 1% e não tem nenhuma inadimplência com fornecedores. Só que todo o dinheiro que entra é consumido por despesas fixas e pelas parcelas de empréstimos antigos, e a frota de entrega envelhece sem renovação. Se um concorrente capitalizado chegar à região com preços melhores, essa distribuidora não terá fôlego para reagir. É assim que uma empresa aparentemente saudável se torna zumbi: aos poucos, sem alarme.
Para visualizar a diferença entre o que se vê no curto prazo e o que acontece por baixo da superfície, compare os dois quadros:
- Curto prazo: o caixa gerado serve apenas para pagar fornecedores e manter o giro, o lucro contábil é próximo de zero e a operação permanece em modo de sobrevivência.
- Longo prazo: não há sobra de caixa relevante, a empresa não consegue servir a dívida (principal e juros), não investe em inovação e não consegue se desalavancar.
Caixa livre e DSCR: os números que separam empresas saudáveis de empresas zumbis
DSCR: quantas vezes o caixa cobre a dívida
Se existe um indicador que todo gestor deveria conhecer, é o Índice de Cobertura do Serviço da Dívida, o DSCR. Ele mede quantas vezes o caixa operacional da empresa cobre o valor das parcelas de principal e juros do período. Quando o DSCR fica abaixo de 1, a empresa gera menos caixa do que precisa para pagar suas dívidas, ou seja, depende de dinheiro novo para pagar o dinheiro velho. Esse é o retrato típico das empresas zumbis, e é exatamente o número que os bancos observam com lupa na hora de renovar ou negar crédito.
Lucro contábil não é caixa livre
Lucro contábil e caixa livre não são a mesma coisa. O lucro é uma conclusão da contabilidade, influenciada por regimes de competência, provisões e depreciações. O caixa livre é o que sobra depois de pagar a operação, os impostos, o investimento necessário e a dívida. Uma empresa pode apresentar lucro e, ao mesmo tempo, não ter um centavo de caixa livre. Aqui entra o papel de uma contabilidade que vá além da obrigação fiscal: relatórios gerenciais, demonstrativo de fluxo de caixa e acompanhamento mensal do DSCR transformam números soltos em decisões.
Comece calculando o seu DSCR
Se você ainda não calcula o seu DSCR, comece de forma simples. Some o caixa operacional gerado nos últimos doze meses, divida pelo total pago de principal e juros no mesmo período e acompanhe a evolução trimestre a trimestre. A tendência importa tanto quanto o valor absoluto.
Antecipação de recebíveis: a armadilha de liquidez que alimenta empresas zumbis
Quando o banco fecha a porta, o empresário procura outra saída. Sem acesso às linhas de crédito regulares, as empresas com balanço fragilizado recorrem em massa ao desconto de duplicatas e à antecipação de recebíveis. O estudo descreve essa dinâmica como uma armadilha de liquidez, a famosa cash trap. O dinheiro entra hoje, mas a margem que existiria amanhã já foi entregue ao desconto.
Veja um exemplo simples. Suponha uma venda de R$ 100 mil para receber em 60 dias, e que a empresa trabalhe com margem líquida de 4%. Se ela antecipar esse valor com um desconto de 5%, paga R$ 5 mil para ter o dinheiro antes, mais do que a margem inteira da operação. Na prática, a empresa vendeu, entregou e trabalhou para ter prejuízo. No mês seguinte, o caixa está menor do que deveria, o que exige novas antecipações, e o ciclo se acelera. O que era uma iliquidez temporária se transforma, passo a passo, em insolvência.
Esse é um dos motivos pelos quais as empresas zumbis dificilmente se recuperam sozinhas. A antecipação de recebíveis pode ser uma ferramenta saudável quando usada com planejamento e custo conhecido, mas vira veneno quando substitui o capital de giro próprio. O primeiro passo para sair dessa armadilha é calcular o custo efetivo de cada operação e compará-lo com a margem real de cada produto, serviço e cliente.
Quando a antecipação custa mais do que a margem
- Venda a receber em 60 dias: R$ 100 mil
- Margem líquida de 4%: R$ 4 mil
- Desconto de 5% na antecipação: R$ 5 mil
- Resultado da operação: prejuízo de R$ 1 mil
Crédito empresarial no Brasil: como as empresas zumbis pressionam bancos e credores
O estudo mostra que o mercado de crédito brasileiro absorve diretamente os choques de um ambiente global adverso. No cenário analisado, a perspectiva de recessão na Zona do Euro, os problemas de dívida soberana em economias vulneráveis e a falta de confiança na coordenação política na Europa e nos Estados Unidos funcionam como catalisadores de estresse. No Sistema Financeiro Nacional, isso chega por dois canais principais: a restrição e o encarecimento da captação externa dos bancos brasileiros e a repatriação de recursos por matrizes estrangeiras que precisam reforçar capital e liquidez em seus países de origem.
Para o empresário, a tradução é direta. Dificuldade de renovar linhas pré-existentes, custo financeiro mais alto e exclusão gradual das empresas com balanço fraco do crédito bancário tradicional. Quem já está pressionado perde acesso primeiro, e é aí que as empresas zumbis se multiplicam.
Do lado dos credores, o impacto é igualmente grave. A área de recuperação de crédito dos bancos, conhecida como work out, está cada vez mais saturada. Veja ao lado a evolução do tempo médio que um caso permanece sob gestão dessa área, de acordo com o levantamento: no cenário histórico anterior, entre 6 e 18 meses; pela regra atual apontada pelo estudo, entre 12 e 24 meses.
Casos que ficam mais tempo exigem mais capital alocado, mais provisões e mais energia das equipes. O estudo também ressalta que o refinanciamento puramente financeiro, o chamado blend and extend, tornou-se uma saída restrita e difícil de executar fora dos tribunais, atingindo de forma desproporcional as pequenas e médias empresas. Em resumo, o banco tem menos paciência, o refinanciamento é mais raro e a margem de erro do empresário encolheu.
Tempo médio de permanência de um caso na recuperação de crédito
Fonte: estudo internacional da KPMG com a TMA Brasil, com mais de 400 credores.
Sinais de que sua empresa pode estar caminhando para o estado zumbi
Ninguém acorda uma manhã e descobre que virou uma empresa zumbi. O quadro se constrói com pequenos sinais que, isolados, parecem normais. Reconhecê-los cedo é o que separa uma correção simples de uma reestruturação dolorosa. Faça este autodiagnóstico com sinceridade e, se identificar três ou mais itens, vale conversar com um especialista:
- O lucro do período é pequeno, mas o saldo de caixa nunca aumenta.
- Você paga os fornecedores em dia, porém as parcelas de empréstimos são renegociadas ou alongadas com frequência.
- O DSCR está próximo de 1, ou abaixo disso, há vários trimestres.
- A antecipação de recebíveis deixou de ser exceção e virou rotina mensal.
- Há meses sem investimento em equipamentos, tecnologia ou treinamento da equipe.
- O capital de giro depende de novas linhas de crédito de curto prazo para fechar o mês.
- Ninguém na empresa sabe dizer, com segurança, qual produto, serviço ou cliente realmente dá lucro.
- As decisões financeiras são tomadas pelo saldo da conta bancária, e não por projeções de fluxo de caixa.
Um ponto que o estudo destaca e que vale reforçar é a postura passiva de gestores que adiam ajustes na esperança de que a demanda volte sozinha. Em muitos setores, a estagnação do consumo mantém a geração de caixa reprimida e impede a recomposição do DSCR. Esperar a economia melhorar, sem mexer na estrutura, é a forma mais comum de uma empresa se tornar zumbi. Nas empresas zumbis, o tempo nunca joga a favor do caixa.
Reestruturação financeira preventiva: três pilares para tirar a empresa da UTI
A boa notícia é que existe caminho. O estudo indica que o diagnóstico precoce e a busca imediata por soluções extrajudiciais são os mecanismos capazes de estancar a sangria de caixa antes que o valor da empresa seja destruído. A condução do turnaround se apoia em três pilares, que adaptamos aqui para a realidade de gestores e donos de pequenas e médias empresas.
Primeiro pilar: diagnóstico preciso e revisão do modelo de negócios
Antes de qualquer corte, é preciso mapear a situação real. Isso significa montar um demonstrativo gerencial com margem por produto, serviço e cliente, projetar o fluxo de caixa dos próximos meses e identificar linhas deficitárias que consomem recursos sem retorno. Também é o momento de avaliar a venda de ativos não essenciais, os non-core assets: imóvel ocioso, veículos parados, estoque sem giro. Vender o que não gera valor é, muitas vezes, a forma mais rápida de oxigenar o caixa sem pagar juros.
Segundo pilar: cultura de caixa
Fluxo de caixa deixa de ser um relatório mensal e passa a ser rotina diária. Isso envolve projetar entradas e saídas, controlar cada pagamento, definir quem autoriza gastos e acompanhar o capital de giro como um indicador estratégico. Uma prática simples é manter uma projeção de caixa semanal para as próximas treze semanas, atualizada toda segunda-feira. Quando a empresa enxerga o buraco com antecedência, ela tem tempo de negociar. Quando só vê no dia, negocia sob pressão.
Terceiro pilar: ações de impacto imediato
São os quick wins: renegociar contratos de custos fixos, revisar a estrutura de pessoal e processos (o chamado rightsizing), cortar despesas que não afetam a entrega ao cliente e rever prazos com fornecedores e clientes. Um exemplo comum é a revisão do regime tributário e do aproveitamento correto de créditos fiscais, que pode liberar caixa sem mexer na operação. Esse tipo de análise exige conhecimento de legislação tributária e acompanhamento contábil de perto.
Recuperação judicial e falência: quando o caminho formal entra em cena
Quando a negociação amigável falha e a empresa soma geração de caixa insuficiente com uma gestão sem credibilidade perante os credores, o desfecho tende a ser a migração para os mecanismos previstos na Lei de Falências e Recuperação de Empresas (Lei nº 11.101/2005): o pedido de recuperação judicial ou a decretação de falência. A lei está disponível no site do Planalto. É um instrumento importante, mas costuma chegar tarde, quando o valor do negócio já foi corroído.
O estudo também alerta para outro risco, o das companhias que permanecem em estado vegetativo sem fazer uma reestruturação profunda. Quando o mercado volta a crescer, elas não têm capacidade de investimento nem balanço para disputar espaço com concorrentes capitalizados, perdem participação e ficam expostas a vendas forçadas, o distressed M&A e os fire sales, em que ativos são vendidos a preço de liquidação e em condições desfavoráveis de avaliação. Em outras palavras, empresas zumbis não são apenas um problema de hoje, mas uma ameaça à própria capacidade de aproveitar a recuperação econômica quando ela chegar.
Como a contabilidade consultiva e o BPO financeiro afastam sua empresa do risco de virar zumbi
Muita gente ainda enxerga a contabilidade como uma obrigação: guardar notas, entregar declarações e pagar impostos. Mas a prevenção contra empresas zumbis passa justamente por uma contabilidade consultiva, que transforma dados em informação para decidir. Na Camargo & Associados, que atua na interseção entre tecnologia e gestão de negócios, esse trabalho se apoia em quatro frentes que conversam entre si.
Contabilidade consultiva
Demonstrativos gerenciais, análise de margem, acompanhamento de indicadores como o DSCR e leitura do balanço sob a ótica de quem concede crédito.
BPO financeiro
A rotina financeira organizada e atualizada, para que o gestor tenha informação confiável todos os dias, sem perder tempo com tarefas operacionais.
Planejamento tributário
Revisão do enquadramento, análise de oportunidades legais de redução da carga e organização das obrigações para evitar passivos que corroem o caixa.
Tecnologia e Inteligência Artificial
Painéis de acompanhamento, alertas de caixa e projeções que ajudam a antecipar problemas antes que eles apareçam no extrato bancário.
Na nossa visão, o maior ganho dessa estrutura é a credibilidade. Quando o banco ou o investidor percebe que a empresa tem números organizados, projeções realistas e um plano claro, a conversa sobre crédito muda de tom. Para quem já enfrenta dificuldades, a mesma base permite preparar uma negociação com credores e estruturar uma reestruturação financeira antes que a via judicial seja a única alternativa. Evitar empresas zumbis começa por enxergar o problema cedo e agir com método.
Uma observação que fazemos com frequência a empresários é que o maior obstáculo costuma ser emocional, não técnico. Admitir que o negócio está em estado vegetativo é difícil, sobretudo quando as contas estão em dia. Por isso, valorizamos uma conversa franca logo no início, sem julgamentos, com os números sobre a mesa e metas realistas para os primeiros trinta dias.
Plano de ação para os próximos 30 dias
Se você chegou até aqui e quer agir, este é um roteiro simples para começar a controlar o risco de virar uma empresa zumbi, sem depender de grandes investimentos:
Semana 1
Levante todas as dívidas (valor, prazo, taxa e garantias) e calcule o seu DSCR dos últimos doze meses.
Semana 2
Monte uma projeção de fluxo de caixa para as próximas treze semanas e identifique os meses de maior aperto.
Semana 3
Calcule a margem real de cada produto, serviço e cliente e liste as linhas deficitárias e os ativos que podem ser vendidos.
Semana 4
Defina três ações de impacto imediato, como renegociar custos fixos, rever prazos e substituir antecipações caras por capital de giro mais barato, e nomeie um responsável por acompanhar o caixa diariamente.
Resumo dos principais pontos sobre empresas zumbis e crédito
Vida "da mão para a boca"
Empresas zumbis operam "da mão para a boca": o caixa cobre despesas correntes e fornecedores, mas não a dívida nem os investimentos.
DSCR e caixa livre
O lucro contábil próximo de zero esconde a falta de caixa livre, e o DSCR abaixo de 1 é um sinal claro de risco.
Antecipação de recebíveis
A antecipação de recebíveis a taxas altas consome margens futuras e retroalimenta a necessidade de novos descontos.
Crédito sob pressão
O crédito empresarial brasileiro sofre com a restrição da captação externa e a repatriação de capital, e as empresas frágeis são as primeiras a perder acesso.
Recuperação de crédito mais lenta
O tempo de permanência de casos na área de recuperação de crédito dos bancos passou de 6 a 18 meses para 12 a 24 meses, segundo o estudo.
Três pilares da reestruturação
Diagnóstico preciso, cultura de caixa e ações de impacto imediato formam a base da reestruturação financeira preventiva.
Contabilidade e BPO ao seu lado
Contabilidade consultiva, BPO financeiro, planejamento tributário e tecnologia fortalecem a gestão e a credibilidade perante credores.
Perguntas frequentes sobre empresas zumbis
O que é uma empresa zumbi?
É uma empresa que opera "da mão para a boca", com caixa suficiente apenas para as despesas correntes e para os fornecedores, sem capacidade de pagar a dívida, investir ou crescer. Fica acima da insolvência iminente, mas longe de uma viabilidade econômica real.
Empresa zumbi sempre tem prejuízo?
Não. Segundo o estudo, a lucratividade costuma ser próxima de zero ou levemente positiva. O problema está na falta de caixa livre para servir a dívida.
Como as empresas zumbis afetam o crédito no Brasil?
Elas aumentam a carga das áreas de recuperação de crédito dos bancos, elevam a necessidade de provisões e capital e dificultam a concessão de novas linhas, principalmente para pequenas e médias empresas com balanço frágil.
Qual é o primeiro passo para evitar esse cenário?
Conhecer seus números. Calcule o DSCR, projete o fluxo de caixa das próximas semanas, avalie a margem real de cada produto ou serviço e organize a contabilidade para decisões gerenciais.
Quando buscar ajuda profissional?
Assim que perceber sinais como renegociações frequentes, uso rotineiro de antecipação de recebíveis ou ausência de caixa livre. Quanto mais cedo o diagnóstico, mais opções de reestruturação extrajudicial existem.
A Camargo & Associados pode ajudar?
Sim. Com contabilidade consultiva, BPO financeiro, planejamento tributário e tecnologia, a equipe apoia o diagnóstico, a organização do caixa e a preparação para conversar com credores.
Fale com a Camargo & Associados e proteja o futuro do seu negócio
O melhor momento para tratar das empresas zumbis é antes de se tornar uma. Se os sinais que você viu neste artigo soaram familiares, não espere o próximo vencimento apertado para agir. A equipe da Camargo & Associados está pronta para analisar seus números, apontar riscos e montar, junto com você, um plano de gestão financeira que devolva fôlego ao caixa e confiança ao seu relacionamento com o mercado de crédito. Dê o primeiro passo hoje e transforme a incerteza em decisão.
- Análise dos seus números
- Identificação de riscos
- Plano de gestão financeira
Contato
Converse diretamente com a nossa equipe e descubra como organizar o caixa, fortalecer o crédito e proteger o futuro do seu negócio.
Participe: queremos ouvir a sua experiência
- Você já precisou antecipar recebíveis para fechar o mês? Como foi o impacto na margem da sua empresa?
- Qual desses sinais de alerta você mais enxerga no seu setor?
- Sua empresa acompanha o fluxo de caixa diariamente ou apenas no fim do mês?
- O que você mudaria na relação entre empresários e bancos para facilitar o acesso ao crédito?
Conte nos comentários. Sua história pode ajudar outros gestores a evitar os mesmos erros.
Fonte principal
Estudo internacional da KPMG em parceria com a TMA Brasil, conduzido por André Schwartzman, com a participação de mais de 400 credores.
#EmpresasZumbis #CréditoEmpresarial #GestãoFinanceira #ReestruturaçãoFinanceira #FluxoDeCaixa
© Camargo & Associados · www.camargoeassociados.com.br